
ค่ารักษาโรคร้ายแรงพุ่งแซงเงินเดือน ประกันโรคร้ายแรงที่มีอยู่เพียงพอหรือเปล่า?
เผยแพร่เมื่อ: มิ.ย. 2569
เนื้อหาโดย:
สำหรับใครที่เป็น มนุษย์เงินเดือน หนึ่งสิ่งที่หลายคนใฝ่ฝันและเฝ้ารอคือการปรับเพิ่มเงินเดือนในทุก ๆ ปี อย่างน้อย 3-5% เพื่อความมั่นคงที่เพิ่มขึ้นในชีวิต แต่ในโลกของความเป็นจริงแล้วสิ่งที่เพิ่มขึ้นสวนทางกับเงินเดือนของเรา คือ ค่ารักษาพยาบาลที่ในทุก ๆ ปีจะมีการขยับปรับขึ้นอยู่ตลอดเวลา ทำให้หลายคนในปัจจุบันเริ่มมีความรู้สึกกังวลว่า หากเจ็บป่วยเป็นโรคร้ายแรง 1 ครั้ง แผนการเงินหรือทุนประกันโรคร้ายแรงที่มีอยู่จะครอบคลุมเพียงพอไหม?
หากย้อนเวลากลับไปในอดีต หลายคนอาจจะมองว่าทุนประกันโรคร้ายแรงเพียงหลักแสนหรือ 1 ล้านบาทก็เพียงพอแล้ว แต่ในปัจจุบันกลุ่มโรคร้ายแรง เช่น โรคมะเร็ง โรคหัวใจ หรือโรคหลอดเลือดสมอง มีค่าใช้จ่ายในการรักษาพยาบาลที่เพิ่มสูงขึ้นในทุกปี สาเหตุก็มาจากเทคโนโลยีทางการแพทย์ที่มีการพัฒนาไปข้างหน้าอย่างรวดเร็วทำให้ค่ารักษาไม่หยุดอยู่กับที่ ตัวอย่างเช่น ค่าฉายรังสีรักษาโรคมะเร็งจาก Chula Cancer Center เริ่มต้นประมาณ 186,600 บาท หรือจะเป็นในส่วนของแพ็กเกจสวนหัวใจและผ่าตัดหัวใจในโรงพยาบาลเอกชนบางแห่ง มีค่าใช้จ่ายสูงถึง 1,500,000 บาท ยังไม่รวมค่ายาเฉพาะทาง ค่าห้อง ICU ค่าแพทย์ผู้เชี่ยวชาญ และค่าใช้จ่ายในการฟื้นฟูหลังการรักษา จากตัวเลขค่ารักษาข้างต้น เท่ากับทุนประกันโรคร้ายแรงที่เราวาดฝันไว้ในอดีต อาจจะไม่ตอบโจทย์กับค่ารักษาพยาบาลในปัจจุบัน
หากใครหลายคนยังคิดว่า โรคร้ายแรงยังไกลตัวไม่จำเป็นต้องรีบร้อนในการวางแผน พาไปดูสถิติจากจากกระทรวงสาธารณสุขในปี 2567 เกี่ยวกับอัตราการเสียชีวิตต่อประชากร 100,000 คนจะพบว่า กลุ่มสาเหตุโรคร้ายแรงที่คนเสียชีวิตมากที่สุดคือ มะเร็งทุกชนิดอยู่ที่ 129.8 คน ปอดอักเสบ 64.8 คน และโรคหลอดเลือดในสมอง 59.5 คน จากสถิติสามอันดับแรกของอัตราการเสียชีวิต แสดงให้เห็นชัดเจนว่าโรคร้ายแรงไม่ได้อยู่ไกลตัวเราอีกต่อไป
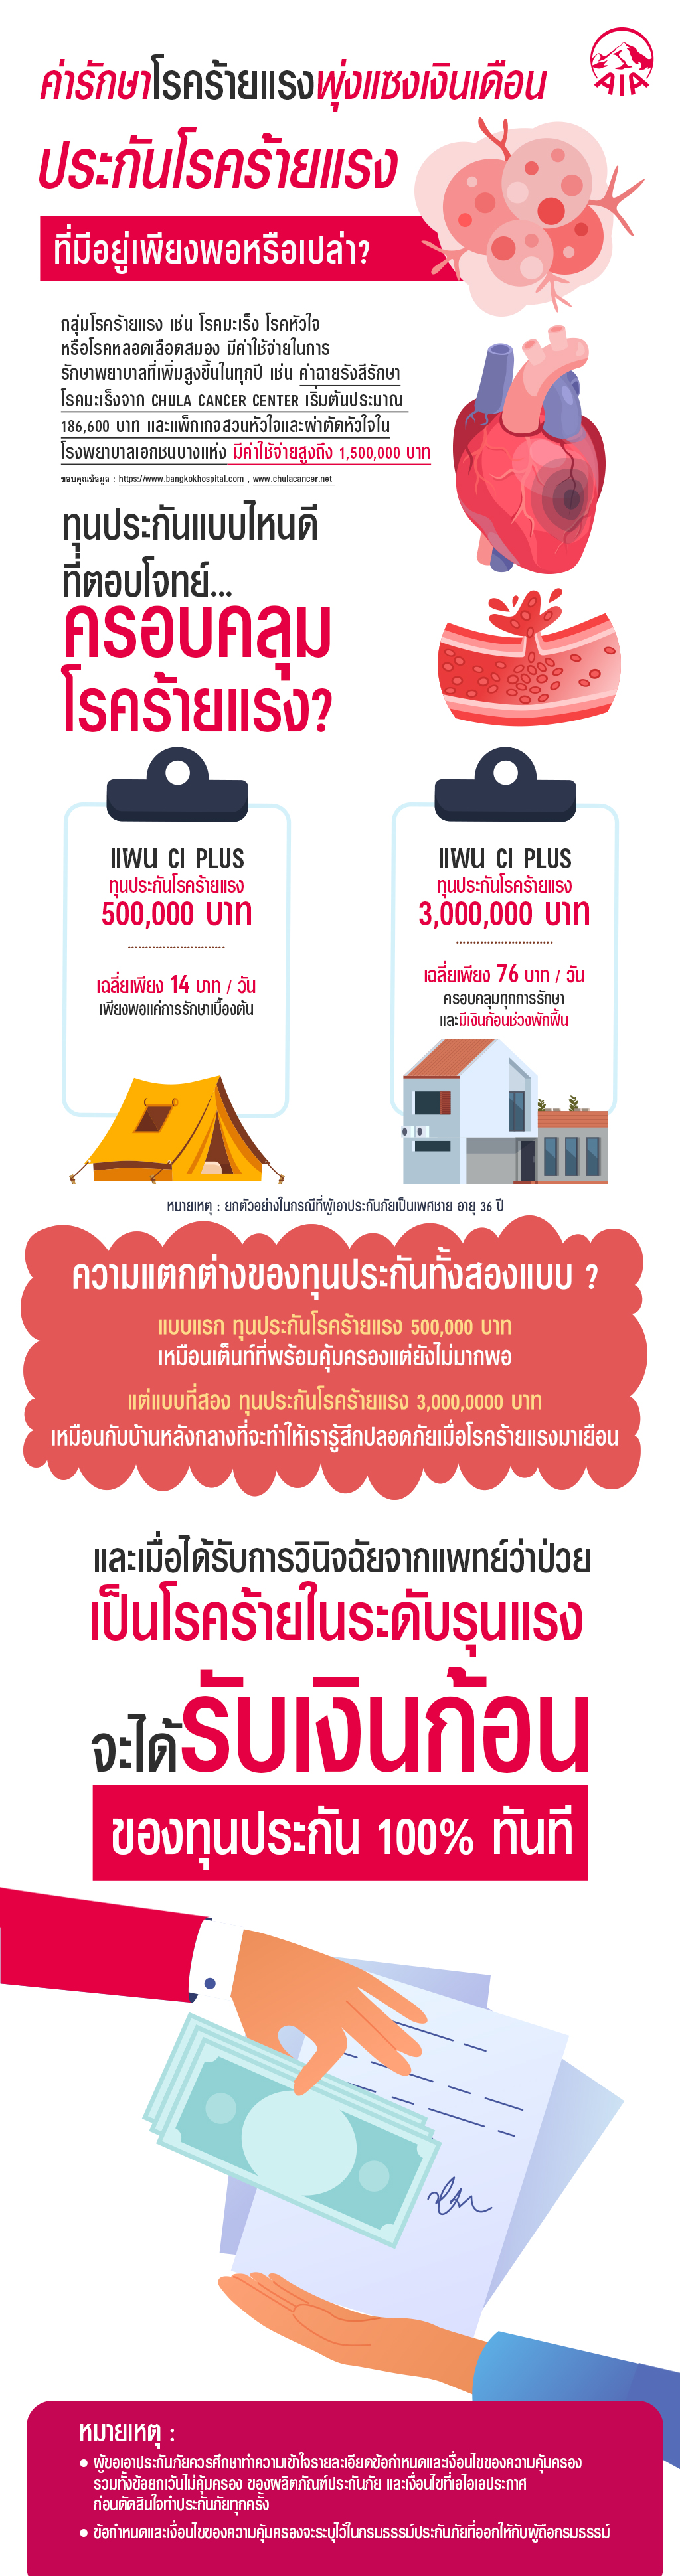
ลองมาสำรวจตัวเองดูอีกครั้งว่าทุนประกันโรคร้ายแรงที่มีอยู่ในตอนนี้เพียงพอจริงไหม ? สำหรับหลายคนที่เริ่มทำประกันโรคร้ายแรงไว้ตั้งแต่เริ่มทำงานอาจจะมีทุนประกันโรคร้ายแรงอยู่ที่หลักแสนหรือหลักล้าน ฟังแล้วอาจจะดูเพียงพอแต่เมื่อประเมินจากสถานการณ์ค่ารักษาพยาบาลที่เฟ้อเพิ่มสูงขึ้น ทุนประกันโรคร้ายแรงที่มีอยู่อาจจะไม่ตอบโจทย์ หากยกตัวอย่างให้เห็นภาพที่ชัดมากขึ้น สมมติว่าผู้เอาประกันภัยเป็นเพศชาย อายุ 36 ปี
- กรณีเลือกแผน CI Plus ทุนประกันโรคร้ายแรง 500,000 บาท เบี้ยปีแรกประมาณ 5,109 บาท เฉลี่ยประมาณ 14 บาท/วัน เมื่อเกิดโรคร้ายแรงอาจจะเพียงพอเฉพาะค่าผ่าตัดหรือค่าฉายรังสีเริ่มต้น และจะไม่เพียงพอทันที หากต้องเข้ารับการรักษาระดับสูงเช่นการผ่าตัดใหญ่หรือค่ายามะเร็งพุ่งเป้าระยะยาว
- กรณีเลือกแผน CI Plus ทุนประกันโรคร้ายแรง 3,000,000 บาท เบี้ยปีแรกประมาณ 27,666 บาท เฉลี่ยประมาณ 76 บาท/วัน เมื่อเกิดโรคร้ายแรงจะครอบคลุมทั้งค่าผ่าตัด ค่าฉายรังสีเคมีบำบัด รองรับค่ารักษาพยาบาลก้อนใหญ่ และยังมีเงินเหลือครอบคลุมช่วงสำรองพักฟื้นอีกด้วย
จาก 2 แบบทุนประกันภัยโรคร้ายแรง ในแบบแรกเหมือนกับเต็นท์ที่พร้อมคุ้มครองเราแต่ยังไม่มากพอ ส่วนทุนประกันภัยในแบบที่สองเหมือนกับบ้านหลังกลางที่จะทำให้เรารู้สึกปลอดภัยมากยิ่งขึ้น นอกจากนี้ทุนประกันโรคร้ายแรง 3,000,000 บาท มีค่าใช้จ่ายเฉลี่ยแค่เพียง 76 บาทต่อวัน เปรียบเหมือนมูลค่ากาแฟแค่ 1 แก้ว แต่ให้ผลลัพธ์ปลายทางที่มีความแตกต่างกันอย่างชัดเจนหากเกิดมีโรคร้ายแรงมาเยือนในอนาคต
อีกหนึ่งสิ่งที่หลายคนอาจจะยังมีความเข้าใจผิดกันอยู่เกี่ยวกับประกันโรคร้ายแรงคือ คิดว่าความคุ้มครองนี้มีไว้จ่ายแค่ค่ารักษาพยาบาลเท่านั้น แต่ในความเป็นจริงแล้ว รูปแบบการจ่ายผลประโยชน์ของประกันโรคร้ายแรงของ AIA CI Plus เมื่อได้รับการวินิจฉัยจากแพทย์ว่าป่วยเป็นโรคร้ายในระดับรุนแรง จะได้รับเงินก้อนของทุนประกัน 100% ทันที ซึ่งเงินก้อนก้อนนี้ จะมีบทบาทสำคัญอย่างยิ่งนอกเหนือจากค่าใช้จ่ายพยาบาล เช่น นำเงินก้อนที่ได้มาไปชดเชยรายได้ที่หายไป นำเงินก้อนไปเป็นค่าใช้จ่ายภายในครอบครัว หรือเป็นค่าใช้จ่ายฟื้นฟูร่างกายหลังการรักษา เป็นต้น
เพราะโรคร้ายอาจเกิดขึ้นตอนไหนก็ได้ ไม่มีใครรู้ว่าวันไหนโรคร้ายจะเข้ามาวันไหนในชีวิต แต่หนึ่งสิ่งที่เราสามารถทำได้คือการวางแผนเตรียมพร้อมรับมือความเสี่ยงจากโรคร้ายแรง เพื่อให้มั่นใจได้ว่าเมื่อวันนั้นมาถึงคนข้างหลังของเรา จะไม่ต้องแบกรับความเสี่ยงในเรื่องค่าใช้จ่าย เสริมความอุ่นใจด้วยประกันภัยโรคร้ายแรง
AIA CI Plus ประกันโรคร้าย เจอ-จ่าย-จบ
- คุ้มครองโรคร้ายแรงระดับรุนแรง 44 โรค/การรักษา
- คุ้มครองกรณีเสียชีวิต ถึงไม่ป่วยเป็นโรคร้ายแรง ก็ยังได้รับผลประโยชน์ มีเงินก้อนให้คนข้างหลัง
- เบี้ยฯ แค่วันละ 7 บาท*
*คำนวณจากเพศหญิง อายุ 30 ปี ชำระเบี้ยประกันภัยแบบรายปี จำนวนเงินเอาประกันภัย 1 ล้านบาท
รับมือค่ารักษาโรคร้ายแรงที่พุ่งแซงเงินเดือนด้วย AIA CI Plus กดติดต่อกลับเพื่อกรอกแบบฟอร์ม ให้ตัวแทนแนะนำแบบประกันที่เหมาะกับคุณ
หมายเหตุ
- ข้อกำหนดและเงื่อนไขของความคุ้มครองจะระบุไว้ในกรมธรรม์ประกันภัยที่ออกให้กับผู้ถือกรมธรรม์
- ผู้ขอเอาประกันภัยควรศึกษาทำความเข้าใจรายละเอียดข้อกำหนดและเงื่อนไขของความคุ้มครอง รวมทั้งข้อยกเว้นไม่คุ้มครอง ของผลิตภัณฑ์ประกันภัย และเงื่อนไขที่เอไอเอประกาศ ก่อนตัดสินใจทำประกันภัยทุกครั้ง
- การพิจารณารับประกันเป็นไปตามข้อกำหนดและเงื่อนไขของบริษัท
รวบรวมข้อมูลโดย เอไอเอ ประเทศไทย
